Listopad zaczynamy z rynkiem, który w ciągu trzech kwartałów pożyczył więcej niż cały rekordowy 2025 rok. Banki obniżają ceny refinansowania poniżej 5%, a jednocześnie średnie stawki stałe idą w górę. Do tego Pekao SA coraz poważniej myśli o nowej nazwie. Sporo się dzieje, więc przejdźmy do konkretów.
Spis treści
Nowy raport BIK – jak idzie sprzedaż kredytów mieszkaniowych?
Według danych BIK za wrzesień 2026 r. banki i SKOK-i udzieliły o 20,6% więcej kredytów mieszkaniowych niż rok wcześniej. Ich wartość wzrosła o 30,6% r/r i zbliżyła się do 14 mld zł. Średnia kwota kredytu wyniosła 486,5 tys. zł, czyli o 8,3% więcej niż przed rokiem.
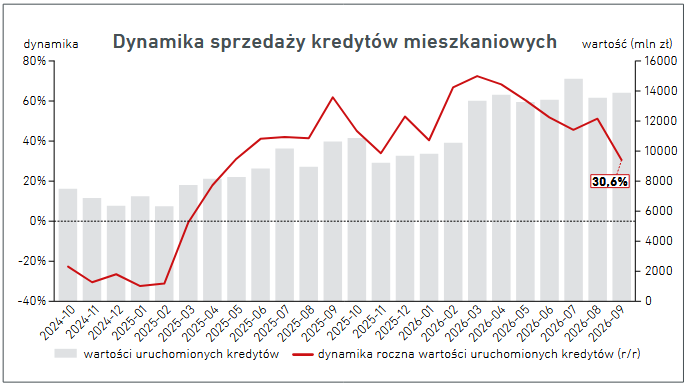
Jeszcze ciekawiej wygląda bilans dziewięciu miesięcy. 116,4 mld zł, czyli już o 10 mld zł więcej niż w całym 2025 r., który był rekordowy w historii rynku. BIK uznaje przekroczenie 150 mld zł w tym roku za wielce prawdopodobne. W kolejnych miesiącach dynamika roczna zacznie jednak słabnąć. Powodu upatrywać możemy się w czystej statystyce i porównaniach z wysoką bazą z drugiej połowy 2025 r. Wolniejszy wzrost r/r nie oznacza więc w tym przypadku ochłodzenia rynku.
Na osobny akapit zasługuje też refinansowanie. Według BIK odpowiada ono już za prawie jedną trzecią nowej akcji kredytowej. W zeszłym tygodniu miałem przyjemność brać udział na corocznym spotkaniu z jednym z większych banków i tam refinanse stanowią ponad 50% sprzedaży. Rynek jako całość ma więc około jednej trzeciej, a banki, które o refinansujących zabiegają, wyraźnie więcej. Sam wciąż obserwuję wysoką gotowość do refinansowań wśród zgłaszających się do osób, szczególnie w odpowiedzi na korzystne warunki na rynku.
Rośnie różnica między oprocentowaniem zmiennym a stałym
Jak pokazuje analiza Bankier.pl z 26 października, pierwsza rata najtańszego kredytu z oprocentowaniem okresowo stałym jest dziś o ponad 300 zł wyższa niż w najtańszym kredycie zmiennym. W przykładzie Bankiera (kredyt 500 tys. zł na 25 lat) to dokładnie 304 zł. Różnica w samych stawkach przekroczyła w październiku 1 p.p., podczas gdy miesiąc wcześniej, też rekordowo, wynosiła 0,7 p.p.
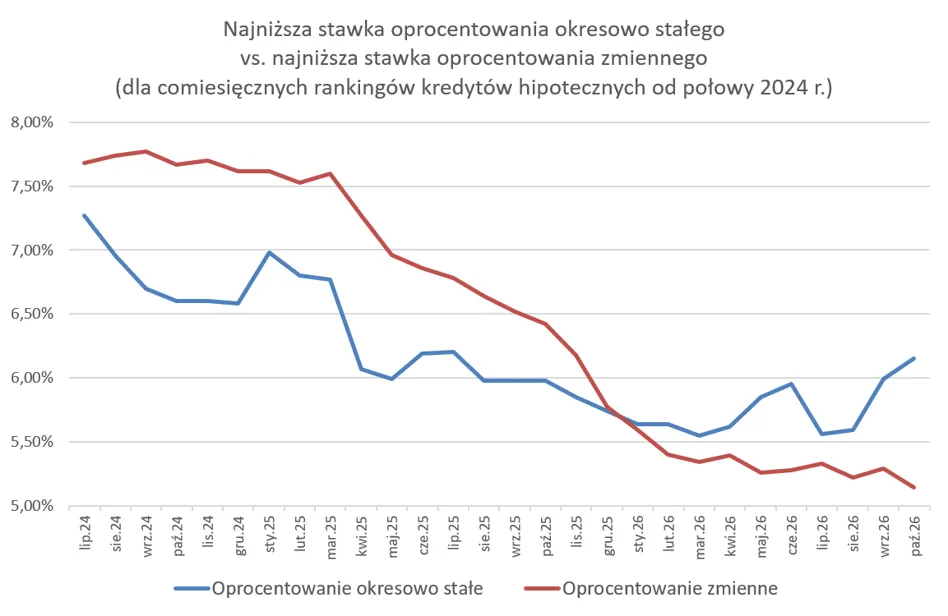
Dlaczego tak się stało? Przede wszystkim dlatego, że maleje oprocentowanie zmienne. Większość banków przesiadła się na nowy wskaźnik POLSTR 1M Stopa Składana, który jest o około 0,3 p.p. niższy od poprzedniego WIBOR-u. POLSTR rozgościł się już w ofertach m.in. Erstem ING, mBank, PKO BP czy Velo. Banki te postanowiły nie podwyższać znacząco marż i w ten sposób oferty na zmiennym zrobiły się korzystniejsze. Jednocześnie na rynku zostało kilka banków opartych wciąż na WIBOR-ze. Rozrzut ofert zmiennych wzrósł do 1,31 p.p., podczas gdy rok temu było to 0,38 p.p. Te przykładowe 304 zł miesięcznie to umowna „premia za spokój“, czyli koszt zabezpieczenia budżetu przed wahaniami raty przez najbliższe lata.
Co z tego wynika w praktyce? Stały wariant ma obecnie sens, gdy zdolność kredytowa jest liczona na styk albo gdy po prostu dobrze śpimy, znając ratę na 5 lat. Zmienny sprawdzi się przy poduszce finansowej i dochodach, które udźwigną ewentualny wzrost raty. Dobrym testem, który polecam często swoim klientom myślącym o racie zmiennej, to czy poradzilibyśmy sobie z ratą wyższą o 2 p.p. Jeśli tak, cóż, ryzyko postawienia na ratę zmienną jest dziś, w momencie startowym tak opłacalne jak nie było już dawno.
Refinansowanie kredytu hipotecznego z oprocentowaniem poniżej 5 procent w ING
ING Bank Śląski od 26 października prowadzi nową odsłonę oferty refinansowania. Szczególnie korzystnie wygląda właśnie na oprocentowaniu zmiennym.
| Marża | 1,35% |
| POLSTR 1M | 3,54% (zgodnie z notowaniem z 30.10.26) |
| Oprocentowanie zmienne | 4,89% |
Do tego nie płacimy nic na poczet prowizji. Zyskujemy za to bonus 1200 zł, wypłacany w ciągu 60 dni od uruchomienia kredytu. Aby go otrzymać, nie musimy spełniać żadnych dodatkowych warunków. Możemy więc w prosty sposób obniżyć sobie koszty refinansowania. Typowe koszty przeniesienia kredytu to około 1500 zł, więc po bonusie realnie zostaje około 300 zł.
Są jednak ograniczenia, choć większość z nas nie będzie miała z tym problemu. Największy potencjalny problem, to dostępność oferty wyłącznie dla osób, których kredyty nie były jeszcze refinansowane. Poza tym, bez większych komplikacji. Kwota kredytu od 100 tys. do 2 mln zł, do tego prosty cross-sell, bez ubezpieczenia nieruchomości. Oferta ma być dostępna do 22 listopada 2026.
Więcej: refinansowanie w ING Banku Śląskim listopad 2026
Obniżki oprocentowania stałego
Część banków wraca do trendu obniżki oprocentowania stałego. Millennium obniżyło oprocentowanie stałe z 6,30% do 6,08%, czyli o 0,22 p.p. Erste obniżył swoją ofertę o 0,2 p.p. To niewiele w skali całego rynku, ale przy kredycie 500 tys. zł taka różnica przekłada się na kilkadziesiąt złotych miesięcznie.
Z kolei we wspomnianej ofercie refinansowania ING Banku Śląskiego, oprocentowanie stałe w pierwszym tygodniu listopada wynosi 5,85%. To wciąż warunki promocyjne względem oferty standardowej, gdzie oprocentowanie na 5 lat zaczyna się aktualnie w ING od 6,24%.
Pekao SA zmieni nazwę na Polbank?
Prezes Pekao Cezary Stypułkowski zastrzegł w Urzędzie Patentowym znaki Polbank i Polbank24. Na konferencji wynikowej mówił o budowie nowej tożsamości banku w perspektywie 2029 r. Pogłębione dyskusje o rebrandingu mają ruszyć w przyszłym roku, a decyzje nie zapadną w 2027. Na razie to zatem opcja, nie decyzja.
Bank powołuje się na badania, według których ponad 40% klientów myli Pekao z PKO BP. Nie mam zamiaru z tym polemizować, powiem tylko, jak wygląda to z mojego fotela. Doświadczając wielu rozmów z naprawdę różnymi klientami, zdecydowanie wystarcza specyficzny żubr, który jest tam od lat. Kiedy tylko słowna nazwa Pekao miesza się z PKO, wszystko wyjaśnia kwestia żubra. Większość osób rozróżnia też bank po usłyszeniu końcówki, czyli SA lub BP :).
Czy w listopadzie 2026 wzrosną stopy procentowe?
Już w najbliższą środę 4 listopada, poznamy decyzję Rady Polityki Pieniężnej w sprawie poziomu stóp procentowych. Stopa referencyjna NBP wynosi 3,75% od marcowej obniżki, a listopad to miesiąc z nową projekcją inflacji NBP, więc posiedzenie bywa wyjątkowo uważnie obserwowane.
Ekonomiści ankietowani przez PAP Biznes spodziewają się, że RPP utrzyma stopy bez zmian nie tylko w środę, ale też w grudniu i do końca III kwartału 2027 r. Pierwszej zmiany, czyli jednej obniżki, spodziewają się dopiero w IV kwartale przyszłego roku. Ryzyko podwyżki zmniejszył październikowy szybki szacunek GUS: inflacja wyniosła 3,5% r/r (po 4,1% we wrześniu) i okazała się niższa od prognoz. Nie brakuje jednak ostrożnych głosów, a nastawienie części członków Rady zrobiło się w ocenie ekonomistów bardziej jastrzębie. Z drugiej strony członek RPP Ireneusz Dąbrowski mówił, że do końca roku powinna zwyciężyć strategia obserwowania gospodarki bez zmian stóp.