Spis treści
Raport BIK za sierpień 2026 – ile kredytów hipotecznych udzielono?
Jak podaje BIK, w sierpniu banki i SKOK-i udzieliły kredytów mieszkaniowych na 13,54 mld zł. To o 51,1% więcej niż rok wcześniej, choć o 8,2% mniej niż w lipcu, kiedy padł rekord 14,78 mld zł. Liczba kredytów sięgnęła 27,7 tys. (+41,1% r/r), a średnia kwota kredytu wyniosła 489,29 tys. zł, czyli 7,1% więcej niż przed rokiem. Od początku roku wartość udzielonych kredytów mieszkaniowych urosła do 102,45 mld zł (+56,5%).
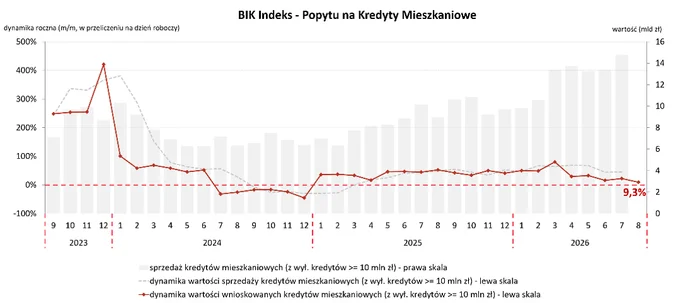
Jak zauważa analityk Grupy BIK, w kolejnych miesiącach dynamika r/r będzie się obniżać, bo porównujemy się z wysokimi miesiącami 2025 roku. Spadające procenty nie muszą więc oznaczać ochłodzenia, a sam poziom powyżej 13 mld zł miesięcznie pokazuje, że apetyt na kredyt wciąż jest duży. Dla kredytobiorcy to dobra wiadomość, bo banki nadal walczą o klienta, co widać choćby po promocjach.
Rosnące kwoty kredytów widzę też w codziennej pracy. To raczej powolny, stopniowy proces niż skok z miesiąca na miesiąc. Z drugiej strony, ostatnio przybywa mi klientów online z dużych miast, gdzie w niektórych średnie kwoty ceny mieszkań (i kredytów) są wyższe niż w Poznaniu.
Stopy procentowe w październiku 2026 – czy RPP podniesie stopy?
Jeszcze na początku roku zastanawialiśmy się, ile obniżek stóp zobaczymy w 2026 roku. Zakładano co najmniej dwie, a najwięksi optymiści widzieli stopę referencyjną w okolicach 3% na koniec roku. Dziś stopa referencyjna NBP od marcowej obniżki stoi na poziomie 3,75%, a pytanie brzmi zupełnie inaczej: czy RPP nie będzie musiała jej podnieść.
Powodem jest inflacja. Szybki szacunek GUS za wrzesień pokazał 4,0% r/r wobec 3,4% w sierpniu. To najwyższy odczyt od czerwca 2025 roku i pierwszy od tamtej pory poza przedziałem odchyleń wokół celu NBP (2,5% ± 1 p.p.). Za wzrostem stoją głównie paliwa, które we wrześniu były droższe o 36,1% r/r. W tle jest sytuacja na Bliskim Wschodzie, ceny ropy i żywność.
Głosy o podwyżce faktycznie się pojawiają. Główny ekonomista Credit Agricole spodziewa się podwyżki o 25 pb do 4% w IV kwartale, najprawdopodobniej po listopadowej projekcji NBP. To jednak jeden ze scenariuszy, a nie konsensus. Rada w komunikacie z września zapowiedziała, że dalsze decyzje zależą od napływających danych, a część ekonomistów wciąż nie widzi przestrzeni do obniżek przed połową 2027 roku.
Najbliższe posiedzenie RPP odbędzie się 6 i 7 października. Po zakończeniu obrad będziemy mądrzejsi o kwestię poziomu stopy referencyjnej na najbliższy okres.
Kredyt hipoteczny z POLSTR zamiast WIBOR
We wrześniu pierwsze trzy banki włączyły kredyty hipoteczne z POLSTR, jednocześnie wygaszając WIBOR. PKO BP (od 3 września), Erste (od 26 września) i ING (od 28 września). W październiku dochodzą przynajmniej trzy kolejne banki.
Wraz z 1 października, kredyty hipoteczne z nowym wskaźnikiem POLSTR dostępne są również w banku Millennium oraz Pekao SA. 7 października kredyty z wskaźnikiem WIBOR wycofa również w mBank.
Oczywiście, wnioski złożone wcześniej rozpatrzone będą na zasadach zgodnych z formularzem informacyjnym. Już w pierwszym tygodniu października cztery banki z największą sprzedażą kredytów mieszkaniowych będą więc miały w ofercie hipoteki z POLSTR. Szczegóły ofert opisywałem m.in. dla Erste i dla ING.
Banki stosują wariant POLSTR 1M Stopa Składana. Pamiętajmy, że mamy do czynienia z inną konstrukcją wskaźnika. Stosując uproszczenie możemy powiedzieć, że POLSTR patrzy wstecz, podczas gdy WIBOR patrzył do przodu. Nowy wskaźnik zmieni się po ewentualnej zmianie stóp małymi krokami, więc kredytobiorca odczuje zmianę zwykle w ciągu 1–2 miesięcy.
Jeśli spłacamy kredyt hipoteczny z oprocentowaniem na bazie WIBOR, póki co nic dla nas się nie zmienia. Wprowadzenie POLSTR dotyczy na ten moment jedynie nowych wniosków kredytowych.
Refinansowanie kredytu hipotecznego w BNP Paribas – promocja przedłużona do 7 października
BNP Paribas przedłużył promocję refinansowania kredytów z innych banków o kolejny tydzień. Miała obowiązywać do 27 września, a potrwa do 7 października 2026 r. Stawki się nie zmieniły. Oprocentowanie stałe przy pełnym cross-sellu wynosi 5,40% na 5 lat albo 5,90% na 10 lat (bez cross-sellu odpowiednio 6,20% i 6,70%). Ofertę wyróżnia możliwość „zamrożenia” raty aż na dekadę, ale też sam poziom oprocentowania przy ofercie raty stałej na okres 5 lat.. Po okresie stałym kredyt przechodzi na oprocentowanie zmienne, z marżą 1,55% przy pełnym cross-sellu (standardowo 2,35%).
Szczegóły opisałem w artykule Promocja na refinansowanie w BNP Paribas, a aktualizację przedłużenia znajdziesz na mniejsza-rata.pl.
Kredyt hipoteczny bez wkładu własnego – aktualizacja limitów cen
Wraz z początkiem października zmieniają się limity cenowe w Rodzinnym Kredycie Mieszkaniowym. Będą obowiązywać w IV kwartale a więc do końca 2026 roku.
RKM, czyli inaczej kredyt hipoteczny bez wkładu własnego. Wkład własny zastępuje w nim gwarancja Banku Gospodarstwa Krajowego (do 100 tys. zł), a sam kredyt jest udzielany przez bank na warunkach rynkowych. Ta konstrukcja ma jednak swoje ograniczenia, a jednym z najważniejszych jest limit ceny za metr kwadratowy. Mieszkanie, które chcemy kupić, musi się w nim zmieścić.
Limity w Poznaniu są na tyle dostosowane do rynkowych realiów, że istotna część ofert będzie z tym programem jak najbardziej dostępna. Dodatkowo, limity obowiązujące do końca 2026 zostały dla większości terenów podniesione. Często są to zmiany kosmetyczne o paręset złotych, ale właśnie Poznań czy też Warszawa, mają na ten okres limity wyższe o ok. 1000 złotych na metr kwadratowy.
Więcej: Rodzinny Kredyt Mieszkaniowy
Link do limitów cen dla wszystkich obszarów: bgk.pl