Aktualizacja! Od 26 października 2026 ING Bank Śląski opublikował nową ofertę, z marżą w wysokości 1,35%. Szczegóły: Refinansowanie w ING z oprocentowaniem poniżej 5%.
ING Bank Śląski udostępnił wartą uwagi ofertę refinansowania kredytu hipotecznego. Marża promocyjnej oferty ING wynosi jedynie 1,50%. Od kilku już miesięcy powoli standardem robiły się marże poniżej 2%, natomiast marża 1,50% dostępna dla szerokiego grona klientów to zdecydowanie przełom.
Spis treści
„Przenieś kredyt hipoteczny do ING” – szczegóły oferty
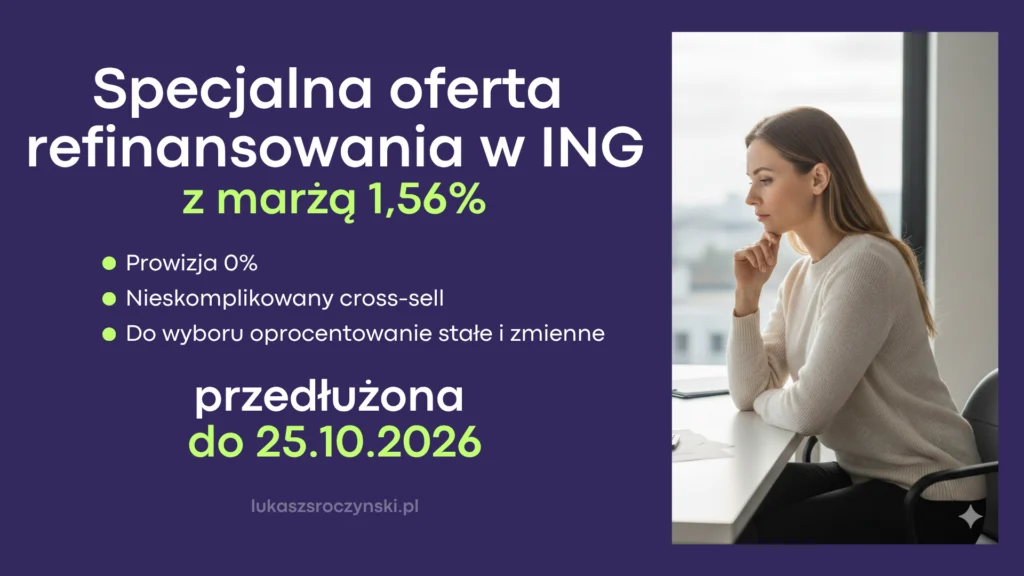
Aktualizacja (październik 2026)! Promocja w ING pierwotnie mająca potrwać do 15 lutego 2026, została przedłużona o kolejny okres. Ostatnim dniem promocji ma być 25 października 2026, ale niewykluczone, że oferta zostanie przedłużona. Marża wyniesie 1,56%, a więc o 0,01 p.p. wyżej względem ostatniego okresu promocyjnego (do 11.10).
Oferta specjalna ING dostępna jest w dwóch wariantach. Opcja pierwsza to refinansowanie z oprocentowaniem stałym, druga to refinansowanie z oprocentowaniem zmiennym. W obu przypadkach nie musimy martwić się kosztami prowizji – wynosi ona okrągłe 0%.
Opcja z oprocentowaniem stałym
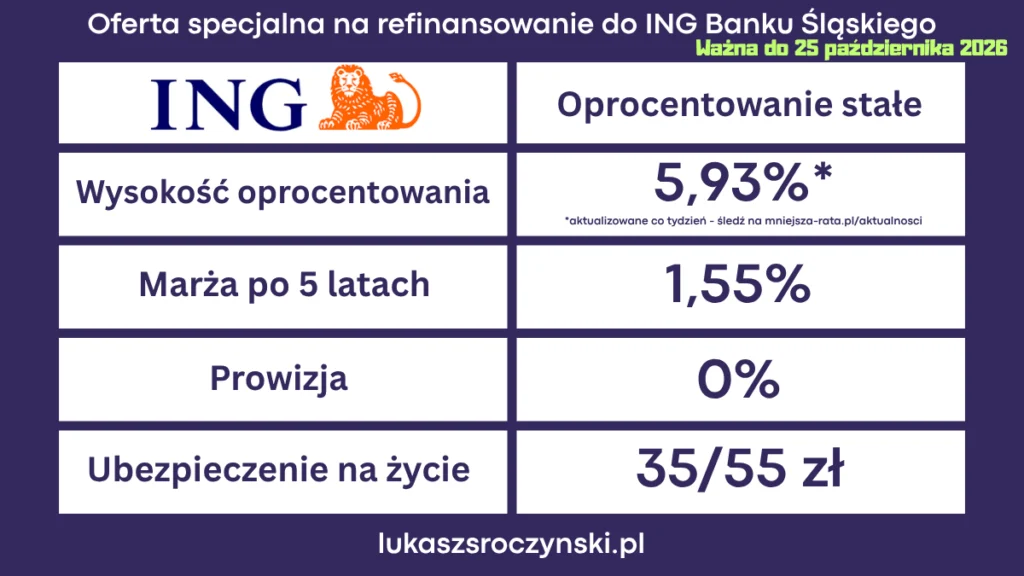
Oprocentowanie stałe promocyjnego refinansowania w ING wynosi 5,93%. Po zakończeniu 5-letniego okresu stopy stałej, jeśli zdecydujemy się przejść na oprocentowanie zmienne, czeka na nas marża 1,55%.
Opcja z oprocentowaniem zmiennym
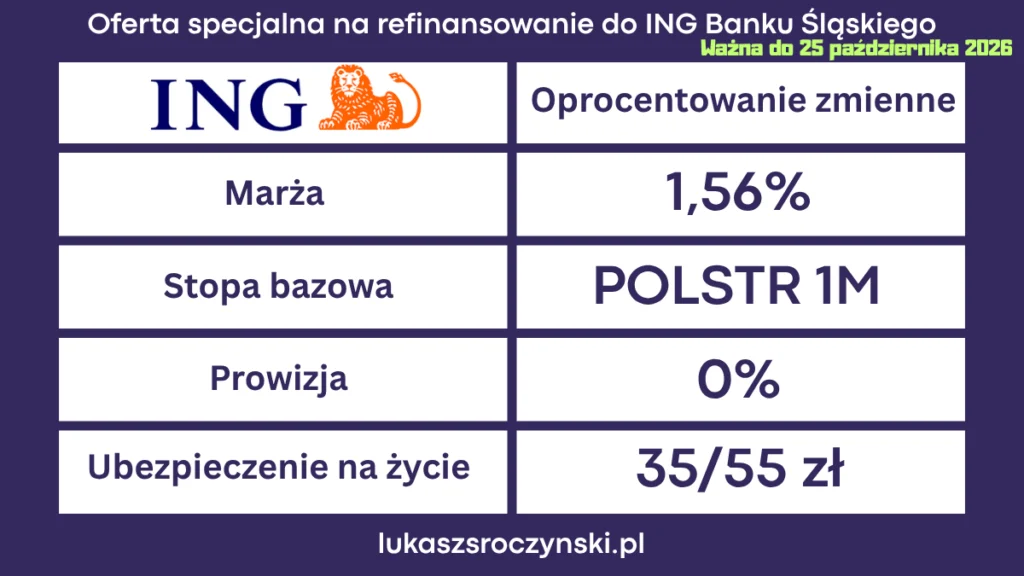
Oferta oprocentowania zmiennego zakłada marżę na poziomie 1,56% już od pierwszej raty. Do tego tak jak przy oprocentowaniu stałym – 0% prowizji i niewygórowany koszt ubezpieczenia na życie.
Stopą bazową oprocentowania kredytu hipotecznego z ratą zmienną w ING od 28.09 jest POLSTR 1M, co oznacza comiesięczną zmianę oprocentowania. Szybciej więc odczujemy zmiany stopy referencyjnej. Można porównać samodzielnie względem dawnego WIBOR 1M. Narzędzie pod linkiem. Polecam też mój wpis o inauguracji POLSTR w ofercie refinansowania w ING na mniejsza-rata.pl.
Kto może skorzystać?
Specjalna promocja w ING dotyczy refinansowania kredytów hipotecznych na jeden z następujących celów:
- zakup mieszkania lub domu na rynku wtórnym
- zakup mieszkania lub domu na rynku pierwotnym
- budowa lub dokończenie budowy domu na własnym gruncie
- remont/modernizacja/wykończenie mieszkania lub domu
Kwota przenoszonego kredytu musi mieścić się w limicie wyznaczonym przez bank na minimum 100 000 a maksimum 2 000 000 złotych.
Warunki dodatkowe i oferta cross-sell
Będziemy też musieli spełnić kilka warunków dodatkowych. Są to warunki dość nieskomplikowane, bez podstępnych zapisów.
Pierwszy z nich to rachunek oszczędnościowo rozliczeniowy, na który co miesiąc dostarczać będziemy minimum 2 000 zł wpływów. Drugim warunkiem jest wykupienie ubezpieczenia na życie na 3 lata.
Koszt ubezpieczenia na życie wynosi 35 zł na każde 100 000 zł kredytu. Powyżej 700 000 zł kredytu, kwota ubezpieczenia wzrasta do 55 zł.
Poza tym standardowo – system bankowości internetowej, zgoda na weryfikację behawioralną i aplikacja mobilna.
Moim klientom będę o tym jeszcze przypominał na dalszych etapach procesu kredytowego osobiście – pamiętajmy, by spełniać warunki cross-sell w trakcie spłaty. Banki uzależniają poziom marży od tego, jak wywiązujemy się z warunków dodatkowych. Nie inaczej jest przy refinansowaniu do ING i jeśli zapomnimy o wymaganych 2 tys. wpływów, czeka nas podwyżka marży o 0,4 p.p.
Warto też zwrócić uwagę na ofertę refinansowania w mBanku. Marża wyjściowa jest nieco wyższa (choć można ją zbić do nawet 1,35%), ale największym atutem oferty jest brak ubezpieczenia na życie. Obecnie trwa druga edycja promocji, do końca września 2026.
Więcej informacji: Promocja na refinansowanie w mBanku – bez ubezpieczenia na życie.
Dodatkowy bonus 1200 zł
PREMIA ZA REFINANSOWANIE
Przeprowadź swój kredyt hipoteczny do ING
Do promocji refinansowania, ING oferuje nam bonus. Jeżeli przeniesiemy swój kredyt hipoteczny do ING Banku Śląskiego, otrzymamy bonusowe 1200 złotych w ramach jednej umowy, bez dodatkowych podpisów. Nie musimy także spełniać żadnych dodatkowych warunków, a bonus trafi na wskazane konto automatycznie, w ciągu 60 dni od uruchomienia kredytu. Zawrotna kwota to raczej nie jest, ale może pokryć znaczną część kosztów refinansowania.
Zapraszam do kontaktu – zarówno zdecydowanych, jak i tych którzy temat chcą jeszcze trochę przegadać 🙂